
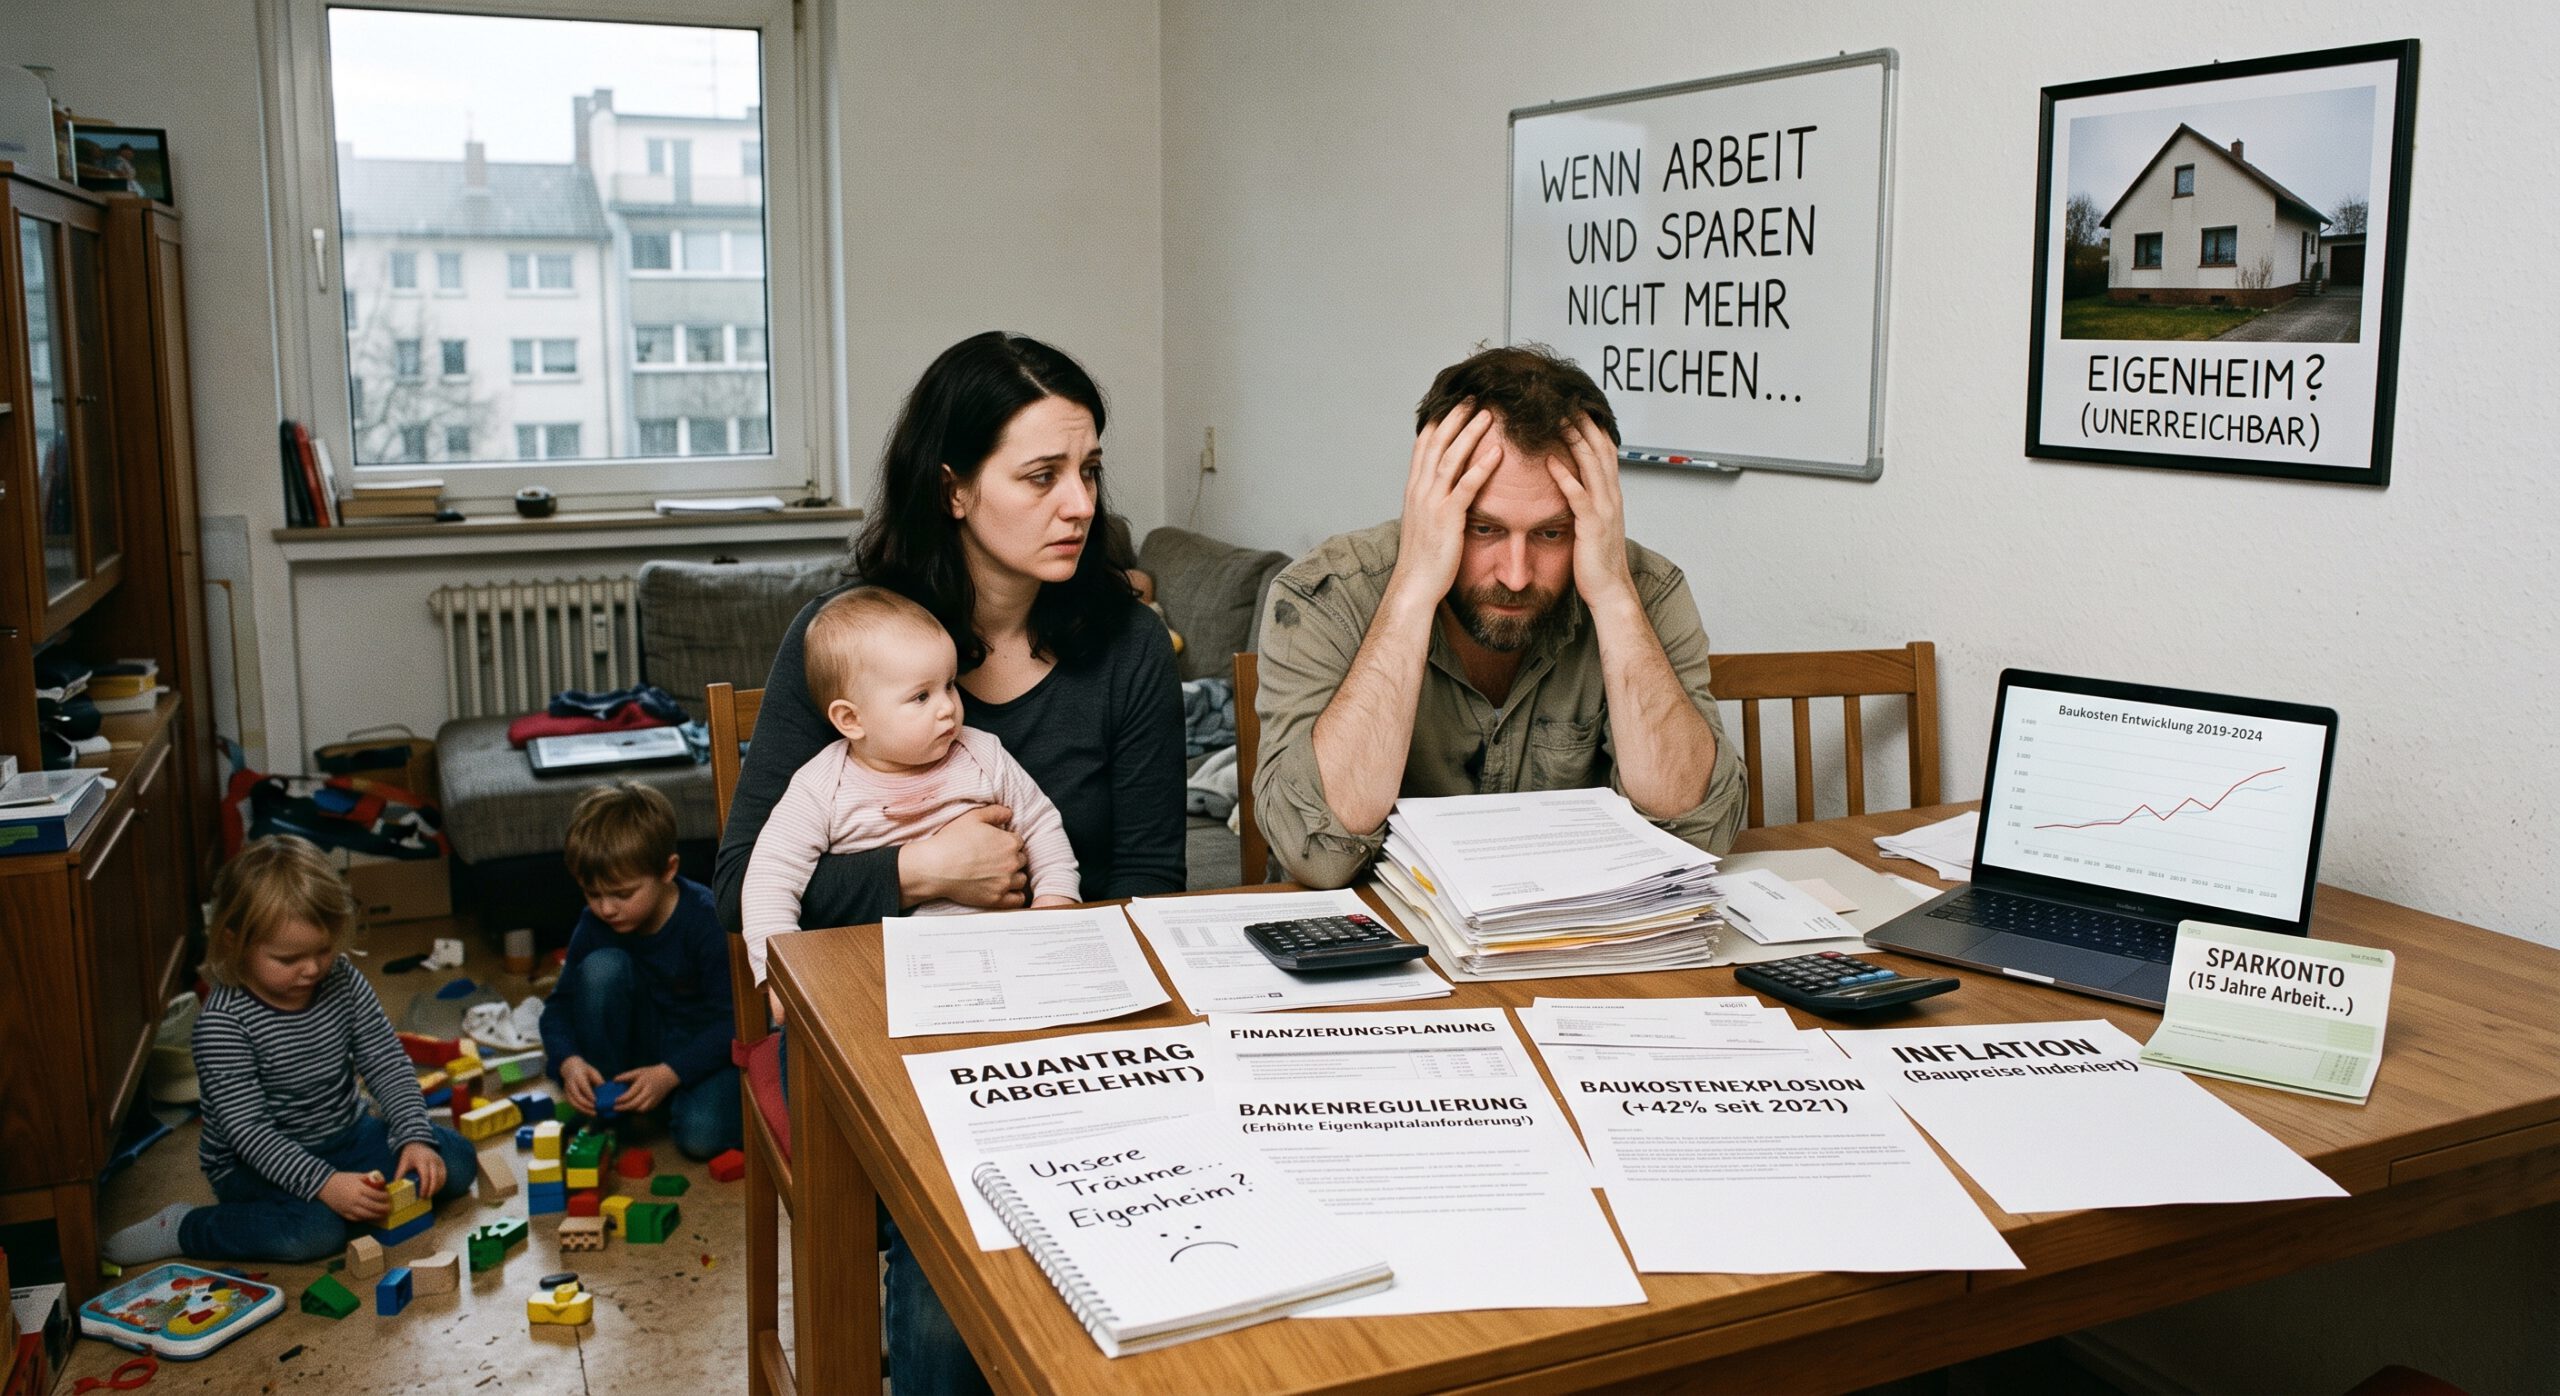
Wohneigentum wird für Normalverdiener zunehmend zur finanziellen Herausforderung – mit langfristigen Folgen für Vermögensbildung und Altersvorsorge.
Die Zahlen aus dem Nürnberger Land sind deutlich: Nach einer Untersuchung des Pestel-Instituts entstanden dort im vergangenen Jahr nur noch 122 Wohnungen in neu gebauten Ein- und Zweifamilienhäusern. Zwischen 2020 und 2022 waren es durchschnittlich noch 348 pro Jahr.
Doch hinter solchen Zahlen stehen Familien und ganz konkrete Finanzierungsentscheidungen. „Als Finanzkauffrau begleite ich seit vielen Jahren Finanzierungen. Dabei erlebe ich, dass selbst Haushalte mit ordentlichem Einkommen heute erheblich genauer rechnen müssen, wenn sie Wohneigentum erwerben wollen“, erklärt Birgit Ruder, Mitglied des Bundesvorstandes des BFA e.V.
Ein wesentlicher Faktor sind die Zinsen. Bei einem Darlehen von 400.000 Euro bedeuten vier statt einem Prozent Sollzins anfangs rund 1.000 Euro zusätzliche Zinsbelastung pro Monat. Gleichzeitig sind Grundstücke, Immobilien und Bauleistungen teuer. Eine weitere Hürde ist das Eigenkapital. Ein ausreichendes Einkommen allein macht noch keine tragfähige Baufinanzierung. Kaufnebenkosten und möglichst ein Teil des Kaufpreises müssen aus eigenen Mitteln aufgebracht werden. Wer keine finanzielle Unterstützung aus der Familie erhält, muss dieses Kapital neben Miete und laufenden Lebenshaltungskosten ansparen.
Zusätzlich wurden durch gesetzliche Änderungen die Vergaberichtlinien für Baukredite maßgeblich verschärft. Für Familien ist es heutzutage wesentlich schwieriger geworden, an eine Finanzierung für ein Eigenheim zu kommen (Strengere Prüfung der Kreditwürdigkeit (WIKR), Höhere Anforderungen an das Eigenkapital, „Harte“ Haushaltsrechnungen und Zins-Stresstests, Fokus auf energetischen Zustand und Sanierungskosten)
Unter anderem durch die Verschärfung des Gebäudeenergiegesetztes hat sich das Bauen wesentlich verteuert.
- Durch den Einbauzwang der Wärmepumpe, der auch in der neuesten Novelle durch die Hintertür noch enthalten ist, entstehen Mehrkosten von ca. 50.000 Euro
- Durch die höheren Dammkosten (Fassadendämmung, Dreifachverglasung,…) kommen nochmals ca. 30.000 Euro Mehrkosten hinzu
- Durch den Zwang zu Solaranlagen entstehen nochmals Mehrkosten in Höhe von ca. 30.000 Euro
Durch die Mindestlohnerhöhung sind die Handwerksleitungen ebenfalls staatlich verordnet massiv verteuert worden. Und natürlich gibt es auch noch gerade im Baugewerbe die Inflation als Preistreiber.
Gerade bei Familien kommt ein weiterer Faktor hinzu: Viele Finanzierungen sind nur mit zwei dauerhaften Erwerbseinkommen darstellbar. Elternzeit, Teilzeit oder Kinderbetreuung können das verfügbare Einkommen jedoch zeitweise reduzieren. Gleichzeitig muss eine Finanzierung so geplant werden, dass sie auch langfristig und gegebenenfalls bis ins Rentenalter tragfähig bleibt.
Hinzu kommen die laufenden Kosten des Eigentums. Energie, Grundsteuer, Versicherungen und weitere Nebenkosten sowie Rücklagen für Reparaturen und Modernisierung gehören zur tatsächlichen monatlichen Belastung. Auch Investitionen in Heiztechnik oder energetische Maßnahmen müssen finanziert werden.
Wer wegen hoher Immobilienpreise im Ballungsraum weiter ins Umland zieht, trifft zudem häufig auf ein anderes Kostenproblem: längere Arbeitswege. Ist der Arbeitsplatz nicht praktikabel mit öffentlichen Verkehrsmitteln erreichbar, wird das Auto zur Notwendigkeit und die Mobilität zu einem erheblichen Bestandteil der Haushaltskosten.
Die Frage nach bezahlbarem Wohneigentum reicht deshalb weit über den Wohnungsbau hinaus. Sie berührt Vermögensbildung, Familienplanung und Altersvorsorge. Ein abbezahltes Eigenheim kann im Ruhestand einen wesentlichen Unterschied machen. Wer dagegen auch im Alter dauerhaft Miete zahlen muss, benötigt entsprechend mehr laufendes Einkommen. Wenn immer weniger Haushalte während ihres Erwerbslebens Eigentum und Vermögen aufbauen können, kann daraus langfristig auch ein sozialpolitisches Problem entstehen.
Neue Förderprogramme allein werden diese Entwicklung nicht umkehren. Entscheidend ist die gesamte finanzielle Belastung der Haushalte: Wie viel bleibt nach Steuern, Abgaben, Wohnen, Energie und Mobilität tatsächlich übrig, um Eigenkapital aufzubauen und für das Alter vorzusorgen?
Eine Gesellschaft, in der sich Arbeit und Sparen lohnen sollen, muss den Menschen auch die Möglichkeit lassen, aus ihrem Einkommen dauerhaft Vermögen aufzubauen. Wohneigentum ist dafür ein wichtiger Baustein.
Birgit Ruder
Steven Rosick
Hintergrund
Bundesweit ist bei den Baugenehmigungen inzwischen eine Erholung zu beobachten. Nach Angaben des Statistischen Bundesamtes wurden im ersten Halbjahr 2026 rund 110.000 Wohnungen genehmigt – 15,1 Prozent mehr als im ersten Halbjahr 2025.
Der Anstieg erfolgt allerdings von einem niedrigen Niveau. 2024 war die Zahl der genehmigten Wohnungen auf den niedrigsten Stand seit 2010 gefallen. Baugenehmigungen sind außerdem nicht mit tatsächlich fertiggestellten Wohnungen gleichzusetzen. Für die langfristige Beurteilung sind deshalb sowohl die Fertigstellungen als auch die Frage entscheidend, ob sich Haushalte diese Wohnungen überhaupt leisten können.
| Jahr | Bau-genehmigungen | Bau-fertigstellungen | Differenz (Überhang) | Realisierungs-quote | Status |
| 2015 | 313.000 | 248.000 | 65.000 | 79,20% | Historisch |
| 2016 | 375.400 | 277.700 | 97.700 | 74,00% | Historisch |
| 2017 | 347.900 | 284.800 | 63.100 | 81,90% | Historisch |
| 2018 | 346.800 | 287.400 | 59.400 | 82,90% | Historisch |
| 2019 | 360.600 | 293.000 | 67.600 | 81,30% | Historisch |
| 2020 | 368.400 | 306.400 | 62.000 | 83,20% | Historisch |
| 2021 | 380.700 | 293.400 | 87.300 | 77,10% | Historisch |
| 2022 | 354.400 | 295.300 | 59.100 | 83,30% | Historisch |
| 2023 | 260.100 | 294.400 | -34.300 | 113,20% | Historisch |
| 2024 | 172.000 | 276.000 | -104.000 | 160,50% | Historisch |
| 2025 | 198.000 | 206.600 | -8.600 | 104,30% | Historisch |
| 2026 | 227.700 | 185.000 | 42.700 | 81,20% | Prognose |
| 2027 | 238.000 | 205.000 | 33.000 | 86,10% | Prognose |
| 2028 | 250.000 | 215.000 | 35.000 | 86,00% | Prognose |
| Schnitt | 313.786 | 262.357 | 51.429 | 83,60% | Gesamt |